حساب التقاعد المبكر: كم تحتاج من المال لتتوقف عن العمل مبكراً؟
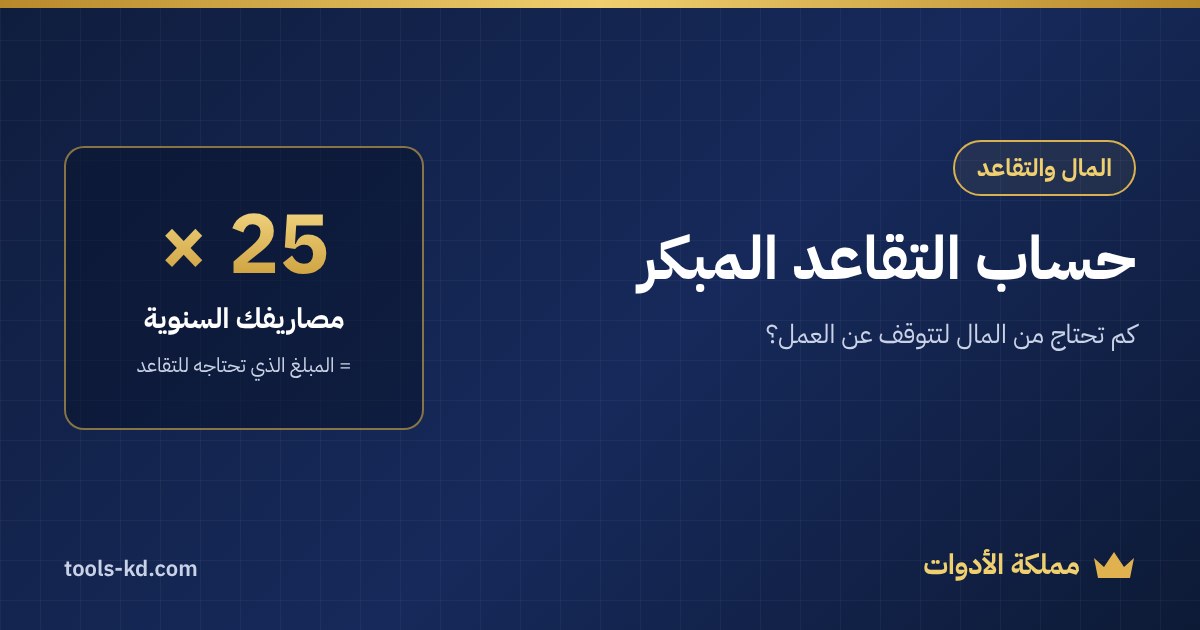
حساب التقاعد المبكر يبدأ من رقم واحد: مصاريفك السنوية × 25. هذا هو المبلغ الذي تحتاج أن تجمعه في استثماراتك لتعيش منه دون راتب. من يصرف 8,000 شهرياً يحتاج 8,000 × 12 × 25 = 2,400,000.
بعدها يأتي السؤال الثاني: متى تصل إلى هذا المبلغ؟ والجواب يعتمد على ما تدخره كل شهر أكثر مما يعتمد على راتبك.
👈 أدخل عمرك ومدخراتك ومصاريفك في حاسبة التقاعد المبكر، وستعطيك العمر الذي تستطيع التقاعد فيه وجدول نمو مدخراتك سنة بسنة.
من أين جاء الرقم 25؟
من فكرة اسمها قاعدة السحب الآمن 4%. إن سحبت من محفظتك 4% في السنة الأولى، ثم رفعت المبلغ كل سنة بقدر التضخم، فالمحفظة تصمد غالباً 30 سنة أو أكثر.
أصل القاعدة دراسة لثلاثة أساتذة من جامعة ترينيتي الأمريكية (Cooley وHubbard وWalz). اختبروا السحب من محافظ أسهم وسندات على بيانات السوق الأمريكية من 1926 إلى 1997. محفظة نصفها أسهم ونصفها سندات، بسحب 4% مع التعديل للتضخم، صمدت 30 سنة في 95% من الفترات التاريخية.
و4% تعني أن المبلغ المستهدف = المصاريف ÷ 0.04 = المصاريف × 25.
رأيي الصريح: من يتقاعد عند 45 سيعيش من محفظته 40 سنة أو أكثر، لا 30. هنا يختار كثيرون 3.5% أو 3% ليكونوا في الجانب الآمن.
المعادلة
المبلغ المستهدف = المصاريف الشهرية × 12 ÷ نسبة السحب
العائد الحقيقي = (1 + العائد) ÷ (1 + التضخم) − 1
العائد الحقيقي هو ما يبقى لك فعلاً بعد أن يأكل التضخم جزءاً من أرباحك. عائد 7% مع تضخم 3% يعطي عائداً حقيقياً 3.88% تقريباً، لا 4% كما يظن البعض.
الحاسبة تعمل بأموال اليوم، أي بالقوة الشرائية الحالية. لذلك المبلغ المستهدف 2,400,000 هو بقيمة اليوم، وسيكون رقمه الفعلي يوم التقاعد أكبر بكثير بسبب التضخم.
أمثلة محلولة
كل الأمثلة بعائد 7% وتضخم 3% وسحب 4%.
مثال 1: عمره 30، معه 50,000، يدخر 3,000 شهرياً، مصاريفه 8,000
- المبلغ المستهدف = 8,000 × 12 × 25 = 2,400,000
- يصل إليه بعد نحو 32 سنة
- عمر التقاعد المتوقع: 62 سنة تقريباً
هذا ليس تقاعداً مبكراً. هو تقاعد عادي.
مثال 2: نفس الشخص يرفع ادخاره إلى 6,000
- نفس المبلغ المستهدف 2,400,000
- عمر التقاعد المتوقع: 51 سنة تقريباً
مضاعفة الادخار قدّمت التقاعد 11 سنة.
مثال 3: يدخر 6,000 ويخفض مصاريفه إلى 6,000
- المبلغ المستهدف = 6,000 × 12 × 25 = 1,800,000
- عمر التقاعد المتوقع: 47 سنة تقريباً
لاحظ ما حدث. خفض المصاريف 2,000 شهرياً قدّم التقاعد 4 سنوات أخرى، لأنه يعمل في الاتجاهين: يقلل الهدف ويزيد الادخار. هذه أقوى ورقة في يدك، أقوى من البحث عن عائد أعلى.
جدول مرجعي: المبلغ المستهدف حسب المصاريف ونسبة السحب
| المصاريف الشهرية | سحب 4% (× 25) | سحب 3.5% | سحب 3% (× 33.3) |
|---|---|---|---|
| 5,000 | 1,500,000 | 1,714,286 | 2,000,000 |
| 8,000 | 2,400,000 | 2,742,857 | 3,200,000 |
| 10,000 | 3,000,000 | 3,428,571 | 4,000,000 |
| 15,000 | 4,500,000 | 5,142,857 | 6,000,000 |
| 20,000 | 6,000,000 | 6,857,143 | 8,000,000 |
أخطاء شائعة
نسيان التضخم. مليون اليوم لن يكون مليوناً بعد 20 سنة. احسب بالعائد الحقيقي دائماً.
عائد متفائل جداً. إدخال 12% سنوياً يعطيك رقماً جميلاً وخطة ضعيفة. اختر رقماً متحفظاً.
احتساب مصاريف اليوم فقط. بعد التقاعد قد تختفي مصاريف المواصلات، لكن تظهر مصاريف العلاج والسفر. قدّرها بصدق.
الاعتماد على الادخار في حساب بنكي. الوديعة وحدها لا تسبق التضخم غالباً، والقاعدة كلها مبنية على محفظة استثمارية فيها أسهم.
تجاهل المعاش الحكومي. إن كان لك معاش متوقع، فاطرحه من مصاريفك الشهرية قبل الحساب. احسبه في حاسبة الراتب التقاعدي.
أسئلة شائعة
كم أحتاج من المال لأتقاعد مبكراً؟
مصاريفك السنوية × 25 تقريباً. من يصرف 10,000 شهرياً يحتاج قرابة 3,000,000.
ما معنى FIRE؟
اختصار Financial Independence, Retire Early، أي الاستقلال المالي والتقاعد المبكر. فكرتها أن تدخر نسبة كبيرة من دخلك وتستثمرها حتى تكفيك أرباحها.
هل قاعدة 4% مضمونة؟
لا. هي مبنية على بيانات السوق الأمريكية التاريخية، والمستقبل قد يختلف. لهذا يختار من يتقاعد مبكراً جداً 3% أو 3.5%.
كم نسبة الادخار المناسبة للتقاعد المبكر؟
كلما زادت كان أفضل. في مثالنا، ادخار 6,000 بدل 3,000 قدّم التقاعد 11 سنة.
هل الحاسبة تشمل الزكاة والضرائب؟
لا. هي تقدير عام، فأضف الزكاة وأي التزامات أخرى إلى مصاريفك السنوية.
ما العائد المناسب لأدخله؟
رقم متحفظ. العائد الذي تحققه فعلاً يعتمد على نوع الاستثمار ومخاطره، والودائع أقل بكثير من الأسهم.
كيف أعرف أثر الأرباح المركبة على مدخراتي؟
جرّب أرقاماً مختلفة في الحاسبة نفسها. وإن أردت أن تحسب نسبة نمو محفظتك بين سنتين، استخدم حاسبة نسبة التغير.
الخلاصة
حساب التقاعد المبكر سؤالان: كم تحتاج (المصاريف × 25)، ومتى تصل (حسب ادخارك وعائدك الحقيقي).
أسرع طريق إلى التقاعد المبكر ليس الاستثمار الأذكى، بل المصاريف الأقل والادخار الأكبر.
احسب رقمك في حاسبة التقاعد المبكر، وبقية الأدوات في الحاسبات المالية.
تنبيه: هذا المقال للتثقيف المالي وليس نصيحة استثمارية. الاستثمار فيه مخاطر، والعوائد السابقة لا تضمن العوائد المستقبلية. استشر مستشاراً مالياً مرخصاً قبل أي قرار.