حاسبة التقاعد المبكر: متى تصل إلى الاستقلال المالي؟
أدخل عمرك ومدخراتك الحالية وما تدّخره شهرياً ومصاريفك المتوقعة بعد التقاعد، فتحسب الأداة العمر الذي تستطيع التقاعد فيه، والمبلغ المستهدف الذي يكفيك مدى الحياة، مع جدول سنوي يوضح نمو مدخراتك ونسبة إنجازك من الهدف.
على أي أساس تعمل الحاسبة؟
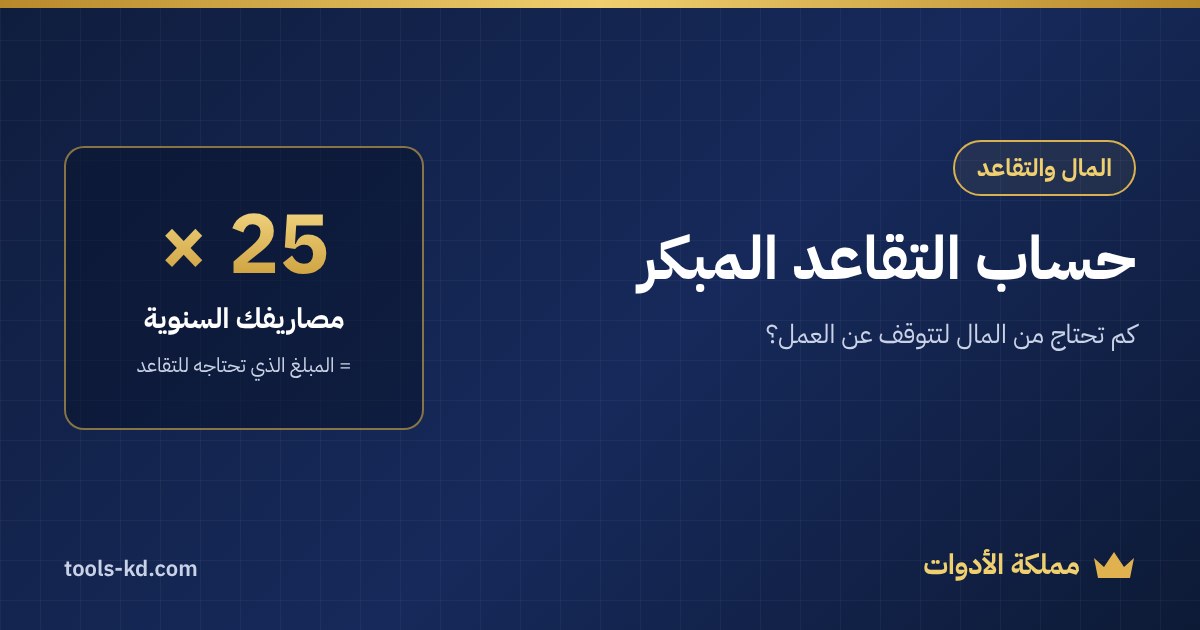
تعتمد منهج الاستقلال المالي والتقاعد المبكر (FIRE) وقاعدة السحب الآمن 4% المستمدة من دراسة ترينيتي الشهيرة: إذا سحبت 4% من محفظتك الاستثمارية في السنة الأولى ثم عدّلت المبلغ مع التضخم، فالمحفظة تصمد غالباً 30 سنة أو أكثر. لذلك المبلغ المستهدف = المصاريف السنوية × 25.
ولأن الأسعار ترتفع، تحسب الأداة كل شيء بقيمة أموال اليوم باستخدام العائد الحقيقي (1 + العائد) ÷ (1 + التضخم) − 1، ثم تعرض لك أيضاً المبلغ المستهدف بقيمته المستقبلية يوم التقاعد.
مثال عملي
شخص عمره 30 سنة لديه 50,000 ومصاريفه المتوقعة 8,000 شهرياً يحتاج 8,000 × 12 × 25 = 2,400,000. بعائد 7% وتضخم 3%: إذا ادّخر 3,000 شهرياً يتقاعد قرابة عمر 62، وإذا رفع ادخاره إلى 6,000 يتقاعد قرابة عمر 51.
أمثلة عملية من الحياة اليومية
- معرفة كم سنة بقيت لك حتى تتوقف عن العمل الإجباري وتعيش من استثماراتك.
- حساب الادخار الشهري المطلوب لتتقاعد عند 45 أو 50 سنة.
- رؤية أثر خفض المصاريف أو زيادة الادخار على عمر التقاعد.
مرادفات ومصطلحات شائعة
تُعرف أيضاً باسم "حاسبة الاستقلال المالي" و"حاسبة FIRE" و"حاسبة الحرية المالية" و"كم أحتاج لأتقاعد" و"قاعدة 4%".
أسئلة شائعة
هل تشمل الحاسبة معاش الضمان الاجتماعي أو التأمينات؟
لا، هي حاسبة ادخار واستثمار عامة. إن كان لك معاش متوقع فاطرحه من مصاريفك الشهرية بعد التقاعد لتحصل على تقدير أدق.
هل نسبة 4% مضمونة؟
لا، هي قاعدة إرشادية مبنية على بيانات تاريخية. من يتقاعد مبكراً جداً يختار غالباً 3% أو 3.5% ليكون أكثر أماناً، ويمكنك تغييرها في الحاسبة.
ما العائد المناسب لإدخاله؟
العائد التاريخي لمحافظ الأسهم العالمية المتنوعة قارب 7% إلى 10% سنوياً قبل التضخم، والودائع أقل بكثير. اختر رقماً متحفظاً.