حساب التمويل العقاري : كم تبلغ قيمة قسط بيتك الشهري وكم ستدفع للبنك فعلاً ؟
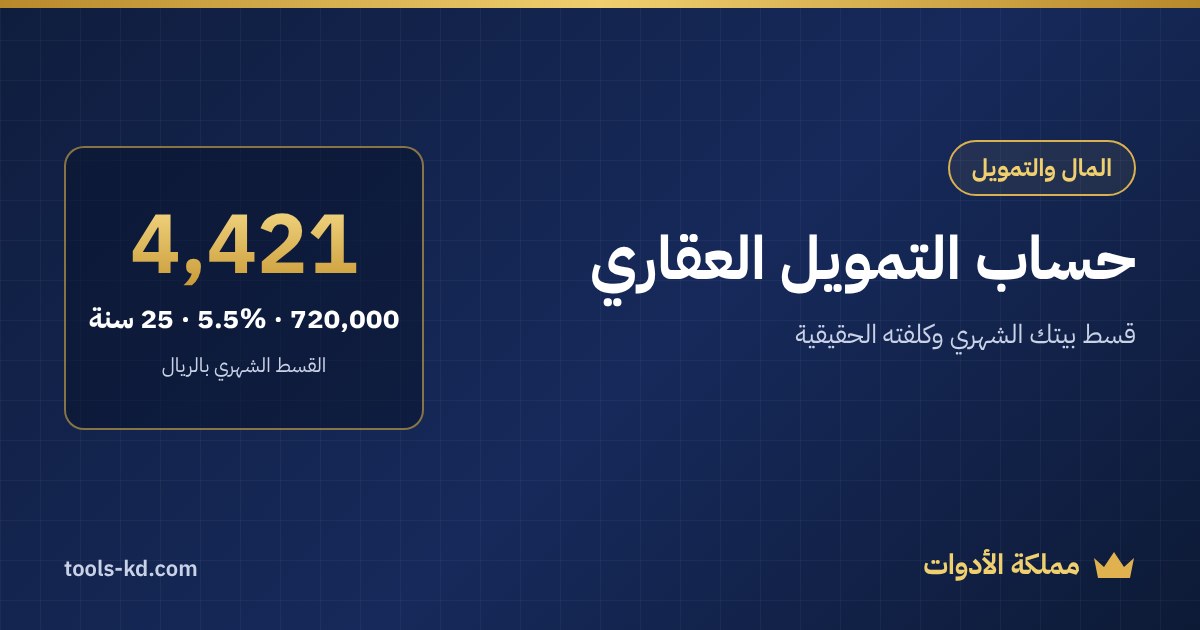
حساب التمويل العقاري يمر بثلاث خطوات: اطرح الدفعة الأولى من سعر العقار لتعرف مبلغ التمويل، ثم احسب القسط بمعادلة البنوك، ثم اضرب القسط في عدد الأشهر لترى الكلفة الحقيقية.
مثال: شقة بـ 800,000 ريال، دفعة أولى 10%، تمويل 720,000 ريال بنسبة 5.5% متناقصة لمدة 25 سنة. القسط 4,421.43 ريال شهرياً، وما ستدفعه للبنك فوق أصل المبلغ 606,428.98 ريال. أي أن البيت سيكلفك تقريباً ضعف التمويل.
هذا الرقم الأخير هو الذي لا يذكره الإعلان.
👈 جرّب سعر العقار الذي في بالك في حاسبة التمويل العقاري، وستعطيك القسط وجدول السداد سنة بسنة.
المعادلة
القسط الشهري = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)
- P: مبلغ التمويل = سعر العقار − الدفعة الأولى.
- r: النسبة الشهرية = النسبة السنوية ÷ 12 ÷ 100.
- n: عدد الأشهر = عدد السنوات × 12.
هذه معادلة الطريقة المتناقصة. البنك يحسب الربح كل شهر على ما بقي عليك فقط، فيكون معظم القسط في السنوات الأولى ربحاً للبنك، ثم ينقلب الوضع تدريجياً.
وإن كان العرض "مرابحة بنسبة ثابتة"؟
بعض العروض تحسب الربح على المبلغ كاملاً طوال المدة:
- إجمالي الربح = مبلغ التمويل × النسبة × عدد السنوات
- القسط = (مبلغ التمويل + إجمالي الربح) ÷ عدد الأشهر
الحساب أسهل، لكن النسبة الثابتة تخدع العين. 3.5% ثابتة ليست أرخص من 5.5% متناقصة كما تبدو. سنرى ذلك في المثال الثاني.
أمثلة محلولة
مثال 1: شقة في الرياض بـ 800,000 ريال
- الدفعة الأولى 10% = 80,000 ريال، فالتمويل 720,000 ريال
- r = 5.5 ÷ 12 ÷ 100 = 0.004583
- n = 25 × 12 = 300 شهر
- القسط = 4,421.43 ريال
- إجمالي الأرباح = 4,421.43 × 300 − 720,000 = 606,428.98 ريال
الأصعب نفسياً هو السنة الأولى. من 53,057 ريالاً دفعتها خلالها، ذهب 39,255.53 ريال ربحاً للبنك، و13,801.63 ريال فقط سددت من أصل المبلغ. وبعد 10 سنوات كاملة من الأقساط، يبقى عليك 541,123.42 ريال من أصل 720,000.
لا أقول هذا لأخيفك. أقوله لأن من يفكر في بيع البيت أو السداد المبكر بعد سنوات قليلة يجب أن يعرف أن الرصيد لن يكون قد نزل كثيراً.
مثال 2: نفس التمويل بمرابحة ثابتة 3.5%
- الربح = 720,000 × 3.5% × 25 = 630,000 ريال
- القسط = (720,000 + 630,000) ÷ 300 = 4,500 ريال
الـ 3.5% الثابتة كلفتك 630,000 ريال، والـ 5.5% المتناقصة كلفتك 606,429 ريال. النسبة الأصغر هي الأغلى. لو حولت الثابتة إلى ما يعادلها بالطريقة المتناقصة لوصلت إلى نحو 5.68%.
لذلك اطلب من أي بنك معدل النسبة السنوي (APR) مكتوباً، وقارن العروض به وحده.
مثال 3: كم يمول البنك راتب 15,000 ريال؟
مبادئ الإقراض المسؤول من البنك المركزي السعودي (ساما) تسمح بأن تصل التزاماتك الشهرية مع التمويل العقاري إلى 55% من الدخل لمن دخله حتى 15,000 ريال، وإلى 65% لمستفيدي منتجات وزارة الإسكان وصندوق التنمية العقارية.
- أقصى قسط = 15,000 × 55% = 8,250 ريال (إن لم يكن عليك أي التزام آخر)
- بنسبة 5.5% لمدة 25 سنة، أقصى تمويل ≈ 1,343,457 ريال
- ولمدة 20 سنة ينخفض إلى ≈ 1,199,324 ريال
هذا سقف نظامي، لا توصية. قسط يأكل نصف راتبك يترك هامشاً ضيقاً لأي مفاجأة.
مثال 4: مقيم في دبي يشتري بـ 1,500,000 درهم
مصرف الإمارات المركزي يسمح للمقيم غير المواطن بتمويل حتى 80% من قيمة المسكن الأول إذا كانت أقل من 5 ملايين درهم.
- التمويل = 1,500,000 × 80% = 1,200,000 درهم، والدفعة الأولى 300,000
- بنسبة 4.5% لمدة 25 سنة (أقصى مدة يسمح بها المصرف المركزي): القسط 6,669.99 درهم
- إجمالي الفوائد ≈ 800,997 درهم
جدول مرجعي: القسط الشهري لكل 100,000 تمويل
اضرب الرقم في (مبلغ تمويلك ÷ 100,000). الحساب بالطريقة المتناقصة.
| النسبة السنوية | 10 سنوات | 15 سنة | 20 سنة | 25 سنة | 30 سنة |
|---|---|---|---|---|---|
| 3% | 965.61 | 690.58 | 554.60 | 474.21 | 421.60 |
| 4% | 1,012.45 | 739.69 | 605.98 | 527.84 | 477.42 |
| 4.5% | 1,036.38 | 764.99 | 632.65 | 555.83 | 506.69 |
| 5% | 1,060.66 | 790.79 | 659.96 | 584.59 | 536.82 |
| 5.5% | 1,085.26 | 817.08 | 687.89 | 614.09 | 567.79 |
| 6% | 1,110.21 | 843.86 | 716.43 | 644.30 | 599.55 |
| 7% | 1,161.08 | 898.83 | 775.30 | 706.78 | 665.30 |
مثال: تمويل 500,000 بنسبة 5% لمدة 20 سنة = 659.96 × 5 = 3,299.80 شهرياً.
أثر المدة على نفس التمويل (720,000 بنسبة 5.5%)
| المدة | القسط الشهري | إجمالي الأرباح |
|---|---|---|
| 15 سنة | 5,883.00 | 338,940.16 |
| 20 سنة | 4,952.79 | 468,669.27 |
| 25 سنة | 4,421.43 | 606,428.98 |
تمديد المدة من 15 إلى 25 سنة يخفض القسط 1,461.57 ريال، ويرفع الأرباح 267,488.82 ريال.
حدود التمويل في السعودية والإمارات
| البلد | الحالة | أقصى نسبة تمويل من قيمة العقار |
|---|---|---|
| السعودية | المسكن الأول للمواطن | 90% |
| السعودية | المسكن الثاني | 70% |
| الإمارات | مواطن، مسكن أول حتى 5 ملايين درهم | 85% |
| الإمارات | مقيم، مسكن أول أقل من 5 ملايين درهم | 80% |
| الإمارات | عقار على الخارطة | 50% |
أخطاء تتكرر كثيراً
مقارنة نسبة ثابتة بنسبة متناقصة. كما رأيت، 3.5% ثابتة أغلى من 5.5% متناقصة على 25 سنة. قارن بالـ APR.
النظر إلى القسط وحده. القسط المريح يعني غالباً مدة أطول، والمدة الأطول تعني أرباحاً أكبر بكثير للبنك.
نسيان التكاليف خارج القسط. رسوم إدارية وتثمين وتأمين على العقار وربما على الحياة، وفي السعودية ضريبة التصرفات العقارية عند الشراء. اسأل عنها قبل التوقيع.
إهمال الدفعة الأولى الكافية. في مثالنا الأول، كل ريال تدفعه مقدماً يوفر عليك نحو 84 هللة من الأرباح على مدى 25 سنة.
افتراض أن النسبة لن تتغير. بعض العقود تثبت النسبة سنوات قليلة ثم تعيد تسعيرها. اقرأ هذا البند جيداً.
التخطيط للسداد المبكر دون السؤال عن رسومه. بعض البنوك تحتسب تكلفة عند السداد المبكر، فاعرفها مسبقاً.
أسئلة شائعة
ما معادلة حساب قسط التمويل العقاري؟
القسط = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)، حيث P مبلغ التمويل وr النسبة الشهرية وn عدد الأشهر.
كم الدفعة الأولى للتمويل العقاري في السعودية؟
البنك المركزي يسمح بتمويل حتى 90% من قيمة المسكن الأول للمواطن، أي دفعة أولى 10% على الأقل. وفي المسكن الثاني 70%، أي دفعة 30%.
كم أقصى نسبة من الراتب للقسط العقاري؟
في السعودية تصل الالتزامات الكلية إلى 55% من الدخل لمن دخله حتى 15,000 ريال، و65% بين 15,000 و25,000 ريال. وفي الإمارات 50% من الدخل.
هل المرابحة أفضل من القرض بفائدة؟
لا تحكم بالاسم. قارن الكلفة الكلية ومعدل النسبة السنوي، فالأرقام هي التي تحسم.
هل تقصير المدة يستحق؟
غالباً نعم إن كان راتبك يحتمل القسط الأعلى. في مثالنا وفّر التمويل على 15 سنة بدل 25 أكثر من 267 ألف ريال.
لماذا لا ينزل الرصيد في السنوات الأولى؟
لأن الربح يُحسب على الرصيد المتبقي، وهو في أعلى مستوياته في البداية، فيذهب معظم القسط ربحاً.
كيف أحسب قسط تمويل شخصي أو سيارة؟
بنفس المعادلة، لكن بمدد أقصر. استخدم حاسبة القروض والأقساط، واقرأ شرح الفرق بين الفائدة الثابتة والمتناقصة.
الخلاصة
حساب التمويل العقاري لا ينتهي عند القسط الشهري. اضرب القسط في عدد الأشهر لترى الكلفة الكاملة، وقارن العروض بمعدل النسبة السنوي وليس بالنسبة المعلنة.
الدفعة الأولى الأكبر والمدة الأقصر هما أقوى طريقتين لتخفيض ما تدفعه للبنك.
ابدأ بأرقامك في حاسبة التمويل العقاري، وبقية الأدوات في الحاسبات المالية.
تنبيه: هذا المقال للتثقيف المالي وليس نصيحة استثمارية أو تمويلية. الأرقام توضيحية، وشروط التمويل تختلف بين البنوك وتتغير مع الأنظمة. راجع بنكك أو مستشاراً مالياً معتمداً قبل التوقيع.